
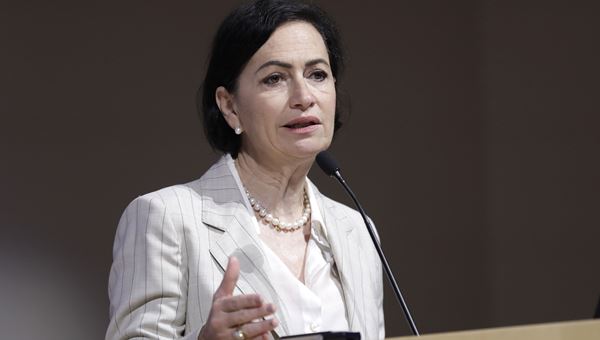
(Teleborsa) – “Come asset manager e come rappresentante degli investitori istituzionali, noi saremmo più che felici di avere un mercato più ricco di opportunità di investimento. L’obiettivo del legislatore che è quello di rendere più attrattiva la quotazione e la Borsa è un obiettivo che noi condividiamo al 100%. Quando come asset manager che operano in Italia proviamo a costruire dei prodotti sul mercato italiano, in particolare sul segmento delle mid e small cap, c’è obiettivamente un problema di profondità di mercato, cioè non riusciamo a far arrivare tutto il denaro – che potremmo anche voler far arrivare – perché non c’è la materia prima”. Lo ha detto Maria Luisa Gota, presidente di Assogestioni, all’incontro sulla corporate governance organizzato da Assonime, Comitato Italiano per la Corporate Governance e Consob.
Sulla riforma del TUF, ha detto che “la maggiore flessibilità noi pensiamo che sia qualcosa di ragionevole, va un po’ nella direzione delle regole di governo societario che vediamo anche nei sistemi di mercato dei capitali più evoluti all’estero, è normale che ci sia anche un obiettivo da parte delle imprese di definire delle regole di governo societario che siano proporzionali alla loro dimensione, coerenti con la fase di sviluppo, coerenti con i settori di appartenenza. È assolutamente ragionevole”.
Gota ha fatto notare che “la Borsa italiana pesa lo 0,8% sull’indice mondiale a livello di capitalizzazione, mentre il prodotto interno lordo italiano è intorno al 2,2%, quindi siamo sottorappresentati dal punto di vista del mercato dei capitali e questo noi come asset manager lo vediamo in minori opportunità di investimento”.
La presidente di Assogestioni si è anche soffermata sul fatto che “il voto di lista viene spesso raccontato come un’anomalia italiana. Io credo che questa narrativa noi come operatori del settore e come studiosi della materia dovremmo essere i primi ad abbandonarla. È una narrativa che non è, a mio avviso, completamente corretta perché l’azionista di riferimento sfiora il 50% mediamente nel mercato italiano. Con un assetto proprietario così concentrato, caratteristico delle imprese italiane, è importante dare voce agli investitori istituzionali. È importante perché altrimenti si fa fatica a dire cos’è indipendente, chi è nomina qualcuno di indipendente? Sicuramente gli investitori istituzionali questo lo fanno attraverso le liste previste dal voto di lista. Secondo dati a fine 2025, ci sono 230 tra amministratori e sindaci nominati attraverso il processo del comitato dei gestori di Assoggestioni. Questi amministratori e sindaci sono realmente indipendenti, indipendenti da tutto, indipendenti anche da chi li ha nominati, ed esercitano la loro funzione all’interno degli organi sociali nell’interesse dell’azienda, non nell’interesse di una parte oppure dell’altra. E io credo che questo aspetto sia un aspetto da valorizzare e non da raccontare come un’anomalia”.
“La maggiore flessibilità è una carta in più, una carta che è stata data dal legislatore e che va giocata dalle imprese per raggiungere un equilibrio che sia un equilibrio maturo e che non vada a ledere la fiducia degli investitori – ha spiegato – Secondo me gli strumenti ci sono tutti, ci possono essere ancora alcune aree di intervento. Noi come investitori istituzionali soffriamo ancora quando accadono degli episodi di delisting e ci troviamo con degli investimenti che erano quotati e non lo sono più. Questo per noi è un problema. Quindi noi soffriamo ancora in questo caso, però devo dire l’importante è utilizzare tutte le carte che sono state date, e ci sono, in un modo maturo e poi far crescere probabilmente anche la cultura d’impresa del nostro paese e che vede nella Borsa uno strumento di sviluppo piuttosto che dei costi o un’intrusione nel governo della dell’impresa”.
Sul ruolo dell’industria, Gota ha detto che “il mondo dell’asset management e degli investitori istituzionali, per aiutare il nostro mercato dei capitali e la quotazione delle imprese, può sicuramente – nell’ambito delle nostre politiche commerciali – porre sul mercato strumenti che vadano ad investire sul nostro mercato. Abbiamo la normativa per farlo, abbiamo i PIR, abbiamo gli ELTIF e auspicabilmente avremo anche dei saving and investment account che ci permetteranno di investire con un maggior grado di diversificazione anche geografica, quindi non solo sul nostro mercato. Possiamo essere più proattivi nel dialogo con le imprese, gli incontri di engagement con presidenti e amministratori delegati per poter esprimere la nostra opinione sulle tematiche che riguardano la gestione dell’impresa. Possiamo, attraverso l’attività del comitato dei gestori, fornire amministratori che siano complementari rispetto all’analisi delle competenze del consiglio e che quindi vadano in qualche modo ad arricchire il portafoglio di competenze del consiglio. E poi possiamo come investitori istituzionali partecipare alle iniziative – quale per esempio il Fondo Nazionale Strategico – che di volta in volta possono essere dal sistema proposte”.